OPR kekal, namun berapa banyak ruang kewangan isi rumah masih ada?
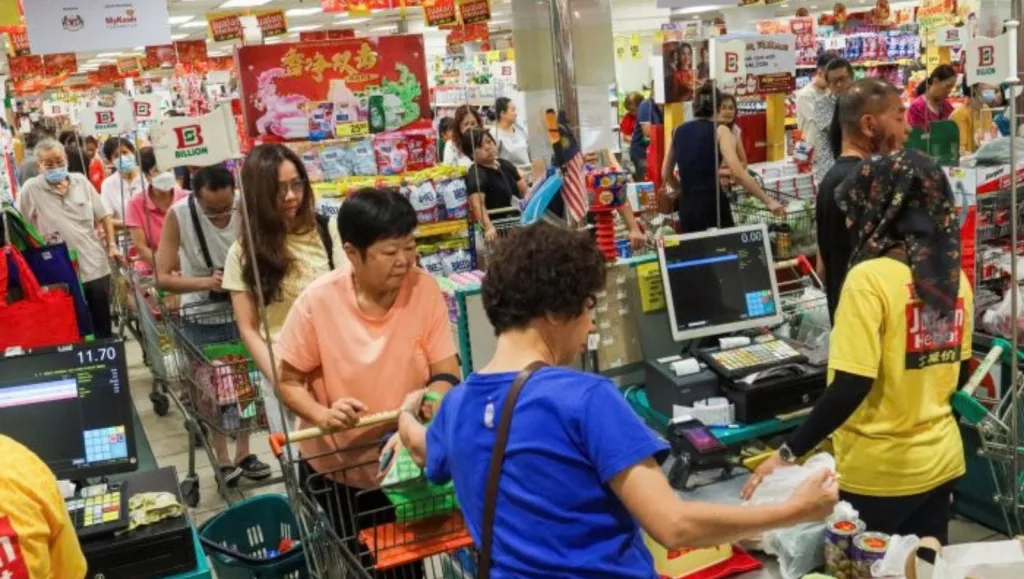
Nisbah hutang isi rumah Malaysia kekal terkawal, namun daya tahan kewangan perlu diberi perhatian apabila komitmen, kos sara hidup dan perbelanjaan luar jangka semakin mencabar.
Oleh: DR. AMIRAH SHAZANA MAGLI dan PROF. DR. MOHAMAD FAZLI SABRI
KEDUDUKAN kewangan isi rumah Malaysia hari ini membawa satu gambaran yang meyakinkan, tetapi pada masa sama wajar dibaca dengan lebih mendalam.
Pada akhir 2025, nisbah hutang isi rumah kepada Keluaran Dalam Negara Kasar (KDNK) berada pada 84.8 peratus. Namun, keupayaan membayar balik hutang kekal kukuh. Bank Negara Malaysia (BNM) melaporkan nisbah khidmat hutang median bagi pinjaman isi rumah terkumpul kekal pada 33 peratus, manakala kualiti kredit isi rumah secara keseluruhannya terus berada pada tahap yang baik.
Ini berita yang melegakan. Namun, kemampuan membayar ansuran tidak semestinya bermaksud sesebuah keluarga mempunyai ruang yang cukup untuk menghadapi perkara tidak dijangka.
Sebuah keluarga mungkin tidak pernah tertunggak membayar pinjaman rumah atau kereta. Semua komitmen dibayar tepat pada masanya tetapi perbelanjaan perubatan, kerosakan kenderaan, pengurangan pendapatan sementara atau peningkatan kos keperluan asas boleh mengubah keadaan dengan cepat.
Di sinilah pentingnya ruang kewangan. Pada 3 September lalu, BNM mengekalkan Kadar Dasar Semalaman (OPR) pada 2.75 peratus. OPR kekal pada kadar itu dalam kesemua lima mesyuarat Jawatankuasa Dasar Monetari setakat tahun ini. Mesyuarat seterusnya dijadualkan pada 5 November.
Bagi isi rumah, persoalan yang lebih berguna bukan meneka sama ada OPR akan berubah. Yang lebih penting ialah sejauh mana kewangan keluarga mampu menyesuaikan diri apabila keadaan berubah.
Data Jabatan Perangkaan Malaysia (DOSM) menunjukkan empat kumpulan — perumahan dan utiliti, restoran dan penginapan, makanan dan minuman serta pengangkutan — merangkumi 67.2 peratus daripada keseluruhan perbelanjaan penggunaan isi rumah pada 2024.
Angka ini bukan bukti bahawa isi rumah Malaysia secara keseluruhannya berada dalam kesempitan kewangan.
Namun, ia menunjukkan bagaimana beberapa kategori perbelanjaan utama perlu bersaing mendapatkan ruang dalam belanjawan keluarga yang sama.
Kemudian datang pula komitmen kewangan. Pinjaman rumah mungkin mampu dibayar. Ansuran kereta juga masih terkawal. Begitu juga kad kredit, insurans, pembiayaan pendidikan atau beberapa pelan ansuran kecil.
Setiap satu mungkin kelihatan mampu apabila dilihat secara berasingan. Masalahnya muncul apabila semuanya perlu dibayar serentak. Kerapuhan kewangan boleh terbentuk secara senyap, satu komitmen yang kelihatan mampu pada satu-satu masa.
Atas sebab itu, kami mencadangkan satu Ujian Tekanan OPR Isi Rumah yang ringkas. Senaraikan semua komitmen tetap dan berkala — pembiayaan rumah, kenderaan, pembiayaan peribadi, kad kredit, Buy Now, Pay Later (BNPL), insurans, pendidikan dan bayaran lain. Kemudian bayangkan satu bulan yang tidak berjalan seperti biasa.
Bolehkah keluarga menanggung peningkatan kos tanpa mengambil kredit baharu? Bolehkah perbelanjaan luar jangka RM1,000 atau RM2,000 ditanggung daripada sumber sedia ada? Jika sebahagian pendapatan berkurang sementara, berapa lama komitmen asas masih boleh dipenuhi?
Tujuannya bukan untuk menakutkan pengguna. Sebaliknya, ujian mudah ini membantu menunjukkan sesuatu yang kadangkala tidak kelihatan dalam belanjawan biasa — berapa banyak ruang yang masih tinggal selepas semua perkara yang dianggap “mampu” ditambah bersama.
Di sinilah kita perlu membezakan antara kemampuan dan daya tahan kewangan. Kemampuan menjawab sama ada kita boleh membuat bayaran dalam keadaan hari ini. Daya tahan kewangan menjawab sama ada kita masih boleh berfungsi apabila keadaan hari ini berubah. Perbezaan ini semakin penting apabila keputusan kredit boleh dibuat dengan semakin pantas.
Kredit bukan musuh pengguna. Ia membantu rakyat memiliki rumah, membiayai pendidikan, meningkatkan mobiliti dan membuat pelaburan produktif.
Begitu juga BNPL tidak seharusnya dianggap bermasalah semata-mata kerana menawarkan kemudahan bayaran. BNM sendiri melaporkan pendedahan BNPL masih kecil, iaitu 0.3 peratus daripada jumlah hutang isi rumah, walaupun pertumbuhannya terus dipantau dengan teliti.
Risikonya muncul apabila kemudahan menjadikan jumlah keseluruhan komitmen semakin sukar dilihat.
Ansuran RM100 kelihatan kecil. Begitu juga RM150 yang seterusnya tetapi apabila gaji masuk, semua komitmen itu datang kepada isi rumah yang sama.
Sebab itu pendidikan kewangan juga perlu bergerak daripada sekadar mengajar pengguna membuat bajet kepada membantu mereka ketika keputusan kewangan sedang dibuat.
Sebelum mengambil satu lagi komitmen, kita perlu melihat bukan sahaja jumlah ansurannya, tetapi juga ruang yang masih tinggal selepas ansuran itu dimasukkan.
Persoalannya perlu berubah daripada: “Adakah saya mampu bayar?” kepada: “Selepas saya bayar, apa lagi yang saya masih mampu tanggung?”
BNM akan terus menetapkan dasar monetari berdasarkan keadaan inflasi, pertumbuhan dan ekonomi. Isi rumah tidak boleh mengawal keputusan itu. Namun, kita masih boleh mengawal ruang yang kita tinggalkan dalam kewangan sendiri.
Daya tahan kewangan bukan sekadar mampu membayar apabila semuanya berjalan seperti dirancang. Ia ialah keupayaan untuk terus mempunyai pilihan apabila sesuatu tidak berjalan seperti dirancang.
Justeru, nombor paling penting bagi sesebuah keluarga mungkin bukan sama ada OPR kekal pada 2.75 peratus atau berubah selepas ini.
Nombor yang lebih penting ialah berapa banyak pendapatan bulan hadapan yang sudah pun dijanjikan sebelum bulan itu bermula.
* Dr. Amirah Shazana Magli ialah Pensyarah Kanan di Fakulti Perniagaan dan Ekonomi, Universiti Malaya serta Ahli Jawatankuasa Eksekutif Persatuan Ekonomi Pengguna dan Keluarga Malaysia (MACFEA) manakala Profesor Dr. Mohamad Fazli Sabri ialah Profesor di Universiti Putra Malaysia dan Presiden MACFEA.